Guia · 05/11/2026 · pela equipa crizart
A regra 50-30-20: como dividir o salário em Portugal
Como repartir o salário líquido entre contas, gostos e poupança, com exemplos reais para 970 €, 1436 € e um casal, e o que fazer quando a regra não dá.
A regra 50-30-20 é a forma mais simples de dividir o salário sem andar a apontar cada café. Em vez de dezenas de categorias, são três bolsos. Só que foi pensada para os Estados Unidos, e em Portugal, com as casas a pesarem o que pesam, poucas famílias conseguem cumpri-la à letra. Este guia explica a regra, mostra as contas com valores portugueses e diz o que fazer quando os números não batem certo.
O que diz a regra
Pega no que recebe na conta todos os meses, o líquido, e divide-o assim:
- 50% para as necessidades: o que tem mesmo de pagar para viver e trabalhar.
- 30% para os gostos: o que torna a vida melhor mas pode ser cortado.
- 20% para o futuro: poupança, fundo de emergência e pagamento de dívidas além da prestação mínima.
A ideia não é acertar nos três números ao cêntimo. É ter uma referência para perceber, de relance, se o problema do mês está nas contas fixas, nos extras ou na falta de poupança.
O que entra em cada bolso
É aqui que a maioria das pessoas se engana. Em Portugal, uma divisão honesta fica assim:
- Necessidades: renda ou prestação da casa, condomínio, água, luz, gás, internet e telemóvel base, supermercado, transportes ou combustível para ir trabalhar, creche e escola, seguros obrigatórios, medicamentos, e a parte mensal do IMI, do IUC e do seguro do carro (divididos por 12).
- Gostos: restaurantes e take-away, roupa além do necessário, streaming, ginásio, cabeleireiro, viagens, prendas, o telemóvel novo.
- Futuro: o que vai para a conta-poupança, o PPR, os certificados de aforro, e o que paga a mais nas dívidas para as fechar mais depressa.
Duas armadilhas comuns: o supermercado não é todo necessidade, porque lá dentro vão também os miminhos; e o carro, quando é preciso para trabalhar, é necessidade, mas um carro maior do que o preciso já é um gosto.
Exemplo 1 · salário mínimo previsto para 2027
Com 970 € brutos (valor previsto pelo Governo, a fixar por decreto-lei), o líquido ronda os 863 € (em 2027, o salário mínimo não deverá pagar IRS). Pela regra:
- Necessidades: 432 €
- Gostos: 259 €
- Futuro: 172 €
Com 432 € para casa, comida e transportes, as contas ficam muito apertadas na maior parte dos casos. A regra foi pensada para rendimentos mais altos e serve mal os rendimentos baixos. Mais abaixo há uma versão que serve.
Exemplo 2 · salário médio
A remuneração bruta mensal média regular em Portugal, sem os subsídios de férias e de Natal, foi de 1436 € no segundo trimestre de 2026, segundo o INE. Para quem é solteiro, sem filhos, isso dá cerca de 1125 € na conta. Pela regra:
- Necessidades: 563 €
- Gostos: 338 €
- Futuro: 225 €
Aqui já é possível, mas exige que a casa fique por volta dos 300 € a 350 €, contando com as contas. Em Lisboa ou no Porto, a sós, é difícil; partilhando casa ou fora das áreas metropolitanas, é mais fácil.
Exemplo 3 · casal com dois salários médios e dois filhos
Dois salários de 1436 €, num casal com dois filhos, dão cerca de 2336 € por mês em casa. Pela regra:
- Necessidades: 1168 €
- Gostos: 701 €
- Futuro: 467 €
Com prestação ou renda, creche e um carro, os 1168 € esgotam-se depressa. É por isso que, em famílias com filhos pequenos, a repartição realista costuma ser 60-20-20 durante alguns anos, até a creche sair das contas.
Os subsídios mudam a conta
Em Portugal recebem-se catorze meses, não doze. Os subsídios de férias e de Natal são a parte mais fácil de poupar, porque o mês corre na mesma sem eles.
Uma forma simples: aplique a regra aos doze meses normais e trate os dois subsídios à parte, com um destino decidido antes de chegarem. Por exemplo, metade para as despesas grandes e irregulares do ano (IMI, IUC, seguros, material escolar) e metade para a poupança. Se os dois subsídios forem só para poupança, isso sozinho já representa cerca de 14% do rendimento anual.
Veja também como fazer o orçamento familiar contando com os subsídios e quando é pago o subsídio de Natal.
Quando a regra não dá
Se as necessidades passam dos 50%, há três versões que funcionam melhor:
- 60-20-20: para quem tem a casa pesada ou filhos pequenos. Mantém a poupança nos 20%, que é o que interessa.
- 70-20-10: para rendimentos baixos ou no primeiro ano de uma casa nova. Dez por cento parece pouco, mas 80 € por mês são quase mil euros por ano.
- 80-0-20 durante uns meses: para quem está a fechar dívidas caras. Corta-se o bolso dos gostos quase todo, mas só por um período com data marcada, senão não se aguenta.
O número que nunca deve ficar a zero é o do futuro. Mesmo 25 € por mês mantêm o hábito, e o hábito é o que torna possível poupar mais quando o rendimento subir.
Como começar em vinte minutos
- Saiba quanto entra: use a calculadora de salário líquido para ter o valor certo, em vez do bruto do contrato.
- Tire três meses de extrato e marque cada movimento com N, G ou F.
- Some e divida: veja em que percentagens está hoje. É este número, e não o ideal, que diz onde mexer.
- Escolha a versão que se aproxima do seu caso e defina um limite para o bolso dos gostos.
- Separe a poupança no dia do ordenado, por transferência automática. O que fica na conta à ordem gasta-se.
Perguntas rápidas
Conta-se sobre o bruto ou o líquido? Sobre o líquido, o que entra mesmo na conta.
E as dívidas? A prestação mínima do crédito da casa ou do carro é necessidade. O que pagar a mais para as fechar mais cedo conta como futuro.
E quem é a recibos verdes? Use a média dos últimos seis meses, já sem o que separa para impostos e Segurança Social. Esse dinheiro nunca foi seu.
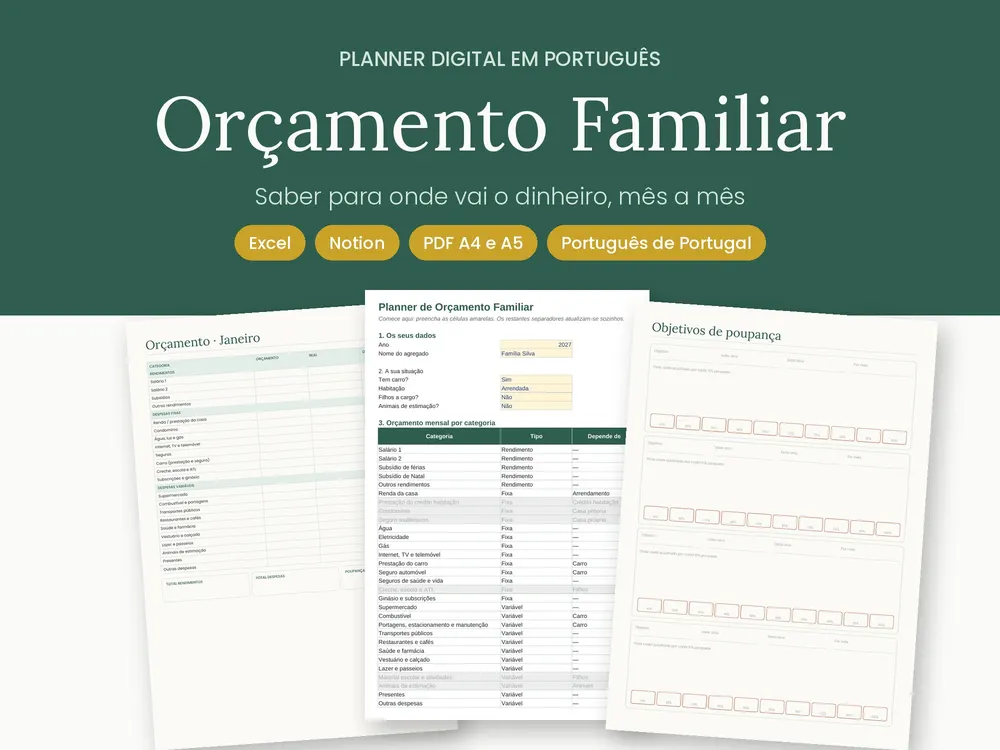
O Orçamento Familiar faz esta divisão sozinho: escreve o que recebe e o que gasta, e a folha mostra as percentagens de cada bolso, mês a mês, com os subsídios nos meses certos. Se quiser só experimentar, o Orçamento do Mês é grátis. Para a parte do futuro, veja o Desafio de Poupança; para as dívidas, o Sair das Dívidas compara a bola de neve com a avalanche.
Valores líquidos calculados com as tabelas de retenção na fonte de 2026 para o Continente, para trabalhadores por conta de outrem; no exemplo do salário mínimo de 2027, sem retenção de IRS, porque o mínimo de existência proposto o deixa isento. A remuneração bruta mensal média regular (sem subsídios) é do INE, segundo trimestre de 2026. Informação geral, não é aconselhamento financeiro.