Guia · 10/11/2026 · pela equipa crizart
A prestação da casa voltou a subir em novembro: quanto e o que pode fazer já
Quem tem crédito à habitação com Euribor a 3, 6 ou 12 meses paga mais a partir de novembro. Veja os valores de exemplo e cinco passos para ajustar o orçamento da família.
Informação geral, não é aconselhamento financeiro.
Depois de vários meses de subida das taxas Euribor, novembro trouxe más notícias para quem tem crédito à habitação com taxa variável: os contratos que são revistos este mês ficam com uma prestação mais alta, nos três prazos. O aumento é maior em quem revê a taxa uma vez por ano, porque a comparação é feita com os valores de há doze meses, quando a Euribor estava mais baixa.
Quanto sobe, em números
As médias de outubro, usadas nas revisões de novembro, ficaram em cerca de 2,635% a 3 meses, 2,975% a 6 meses e 3,239% a 12 meses. Para um empréstimo de 150 000 € a 30 anos, com spread de 1%, as contas publicadas pela imprensa especializada dão aproximadamente:
- Euribor a 3 meses: mais 17,59 € por mês, para cerca de 684,92 €.
- Euribor a 6 meses: mais 44,26 € por mês, para cerca de 713,96 €.
- Euribor a 12 meses: mais 89,29 € por mês, para cerca de 736,94 €. Ao longo dos próximos 12 meses, são perto de 1071 € a mais.
Num empréstimo de 200 000 € nas mesmas condições, o aumento a 12 meses ronda os 119 € por mês. Estes valores são exemplos: o seu caso depende do capital em dívida, do spread e do prazo que falta. O valor certo vem na carta ou na mensagem do banco que anuncia a revisão.
Porque está a subir
O Banco Central Europeu manteve as taxas de juro na reunião do fim de outubro, mas a inflação voltou a subir em setembro, sobretudo por causa da energia, e os mercados contam com mais uma subida de juros até ao fim do ano. As Euribor acompanham essas expectativas, por isso a pressão sobre as prestações pode continuar nos próximos meses.
Cinco passos para ajustar o orçamento já este mês
- Confirme o prazo da sua Euribor e a data da próxima revisão. Está no contrato ou na área de cliente do banco. Quem revê a 6 ou 12 meses sabe agora quanto vai pagar até à próxima revisão; quem revê a 3 meses deve contar com novas mudanças em fevereiro.
- Atualize o valor no orçamento do mês. Uma diferença de 40 ou 90 € parece pequena, mas ao fim de um ano pode chegar a uma prestação inteira. Ponha o novo valor na linha da habitação e veja de onde sai a diferença.
- Procure o dinheiro nos pequenos gastos. Subscrições que já não usa, refeições fora, idas ao supermercado sem lista. O nosso artigo quanto custam os pequenos gastos por ano ajuda a encontrá-los.
- Reforce o fundo de emergência. Se a prestação voltar a subir, é este fundo que evita recorrer a crédito ao consumo. Veja quanto deve ter e em quantos meses lá chega.
- Fale com o banco antes de ter dificuldades, não depois. Pode perguntar por uma renegociação, por uma mudança para taxa mista ou fixa, ou pela possibilidade de amortizar parte do capital. Desde janeiro de 2026, os bancos voltaram a poder cobrar uma comissão de até 0,5% na amortização antecipada de créditos a taxa variável, por isso peça sempre a simulação completa, com custos, antes de decidir. Se sentir que a prestação está a ficar difícil de pagar, o Banco de Portugal tem informação sobre os direitos dos clientes no Portal do Cliente Bancário.
Uma folha para não perder o controlo
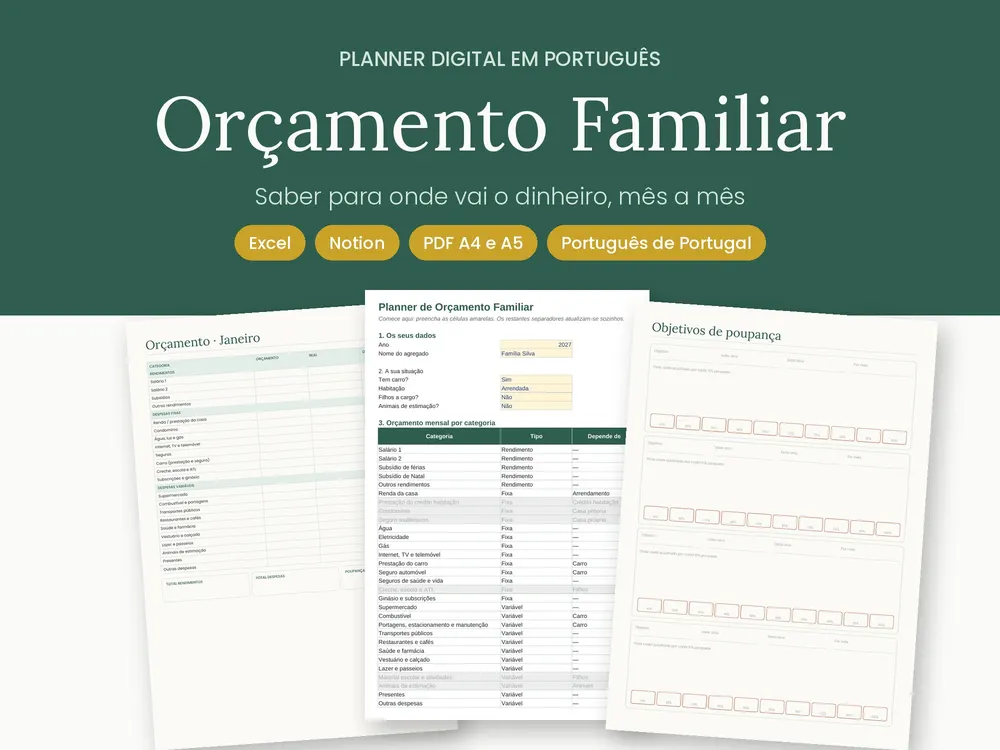
Quando a maior despesa da casa muda, o resto do orçamento tem de mudar com ela. O Orçamento Familiar faz as contas sozinho: altera o valor da prestação e vê logo quanto sobra no mês. Para guardar a carta do banco, a data da próxima revisão e os outros prazos da família num só sítio, use o Documentos e Prazos da Família.
Fontes: Contas Poupança, 3 nov 2026 · ECO, 30 out 2026 · idealista/news.