crizart todo en su sitio
Guía · 04/11/2026 · por Cristiano
Cómo hacer un presupuesto familiar paso a paso (con pagas extra y gastos anuales)
Guía práctica para hacer el presupuesto de tu familia en España: ingresos, categorías, pagas extra de junio y diciembre, gastos anuales como el IBI o la ITV y un ejemplo con números.
Un presupuesto familiar no sirve para prohibirte cosas, sino para saber adónde va el dinero y decidir tú adónde quieres que vaya. Con una hoja sencilla y media hora al mes basta para dejar de llegar a fin de mes con la sensación de que «no sabes en qué se ha ido».
En esta guía tienes el proceso paso a paso, las categorías que suelen funcionar en una casa en España y un ejemplo con números redondos para que veas cómo queda.
1. Apunta todo lo que entra en casa
Empieza por los ingresos netos, es decir, lo que llega de verdad a la cuenta después de impuestos y cotizaciones. Incluye:
- Las nóminas de cada persona que aporta a la casa.
- Ingresos de autónomo, si los hay (mejor usar una media de los últimos meses y apartar lo que toca para Hacienda).
- Prestaciones, ayudas o pensiones.
- Otros ingresos regulares, como un alquiler.
Si tus ingresos varían de un mes a otro, haz el presupuesto con el mes más flojo. Lo que entre de más es un extra, no algo con lo que contar.
2. Ten en cuenta las pagas extra de junio y diciembre
Mucha gente en España cobra en 14 pagas: las 12 mensualidades y dos pagas extra, que normalmente llegan en verano (junio o julio) y en diciembre. Si es tu caso, no las trates como dinero caído del cielo. Decide antes de que lleguen para qué van a servir: vacaciones, Navidad, el seguro del coche, un colchón para imprevistos o una deuda que quieras cancelar.
Si tu nómina tiene las pagas prorrateadas, ya las cobras repartidas cada mes y no tendrás ese ingreso extra en junio y diciembre. Conviene saberlo para no esperar un dinero que no va a llegar.
3. Divide los gastos en categorías
No hace falta tener cuarenta categorías. Con estas suele bastar:
- Vivienda: alquiler o hipoteca, comunidad.
- Suministros: luz, gas, agua, internet y móvil.
- Alimentación: supermercado y mercado.
- Transporte: gasolina, abono de transporte, parking, mantenimiento del coche.
- Hijos: comedor, extraescolares, ropa, material.
- Salud: farmacia, dentista, óptica.
- Ocio: salir a comer, planes de fin de semana, suscripciones.
- Ahorro: sí, también es una categoría, y va al principio, no al final.
- Deudas: préstamos personales, tarjetas, financiaciones.
4. No te olvides de los gastos anuales
Los gastos que llegan una vez al año son los que más descuadran un presupuesto. Haz una lista con los de tu casa y con lo que pagaste la última vez:
- El IBI del piso.
- Los seguros del hogar, del coche o de vida, si los pagas de una vez.
- El impuesto de circulación del coche.
- La ITV, cuando le toque a tu coche.
- La vuelta al cole en septiembre: libros, uniformes, material.
- Vacaciones, Navidad y cumpleaños.
Suma el total y divídelo entre 12. Esa cantidad es la que tienes que apartar cada mes para que, cuando llegue el recibo, el dinero ya esté ahí. Si te sale una cifra grande, es una buena señal de que hacía falta hacerlo.
5. Decide cuánto va a cada categoría
Una referencia muy conocida es el método 50/30/20: el 50 % de los ingresos para necesidades, el 30 % para deseos y el 20 % para ahorro y deudas. No es una regla fija; en muchas casas la vivienda sola se lleva más de lo que «tocaría». Úsalo como punto de partida y adáptalo a tu realidad.
Lo importante es que cada euro tenga un destino antes de que empiece el mes, y que el ahorro salga nada más cobrar, con una transferencia automática a otra cuenta si puedes.
6. Un ejemplo con números
Ejemplo ilustrativo, con números redondos inventados para explicar el método. No es una recomendación ni una media real.
Una familia con unos ingresos netos de 2.800 € al mes podría organizarse así:
- Vivienda (hipoteca y comunidad): 850 €
- Suministros: 200 €
- Alimentación: 550 €
- Transporte: 200 €
- Hijos: 150 €
- Salud: 50 €
- Ocio: 200 €
- Fondo para gastos anuales: 200 € (por ejemplo, 2.400 € al año entre IBI, seguros, ITV y vuelta al cole, divididos entre 12)
- Ahorro: 400 €
Total: 2.800 €. En este ejemplo, las dos pagas extra se reservarían para vacaciones y Navidad, sin tocar el presupuesto mensual.
7. Registra lo real y revisa cada mes
Un presupuesto sin seguimiento es solo una lista de buenos deseos. Apunta los gastos a medida que los haces (o revisa los movimientos del banco una vez por semana) y, al final del mes, compara lo previsto con lo real. Si te has pasado en alimentación, mira por qué: quizá planificar los menús de la semana ayude, y para eso tienes el Planificador de Comidas.
No te agobies si los primeros meses no cuadra. Lo normal es que tardes dos o tres meses en ajustar las cifras a tu vida real.
Plantillas para empezar hoy
Si quieres probar sin complicarte, descarga el presupuesto mensual gratis en Excel: escribes lo previsto y lo real, y el resumen se hace solo. Funciona en Excel, Google Sheets y Mac, e incluye una página para imprimir.
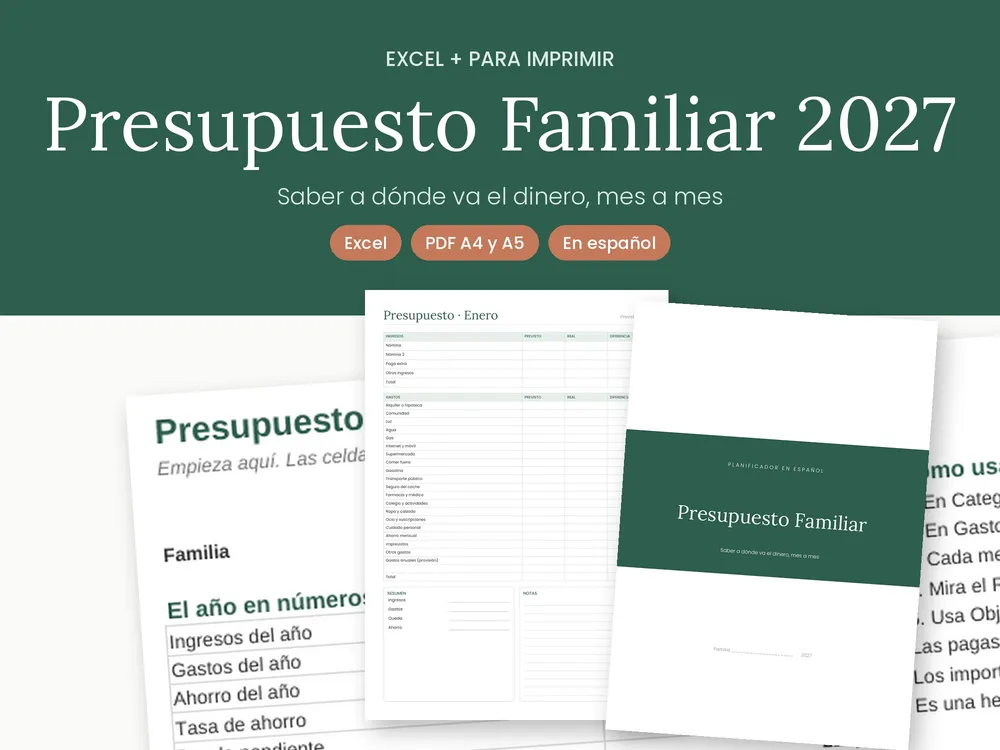
Cuando quieras ver el año entero, el Presupuesto Familiar 2027 trae los 12 meses con previsto, real y diferencia, las pagas extra de junio y diciembre ya previstas, los gastos anuales (IBI, seguros, ITV, vacaciones) repartidos en 12 meses, objetivos de ahorro y un apartado para deudas y préstamos. Y si te cuesta empezar a ahorrar, el Reto de Ahorro 2027 lo convierte en un juego.